速览要点
做决定前先看这里
- 把协商车价、残值与资金租费(Rent Charge)三个部分拆开来看。
- 资金成本系数(Money Factor)本身并不是一个百分比利率。
- 比价时务必保证车型配置、租期与里程配额完全一致。
选车比价前先搞懂这两个核心数字
残值(Residual Value)是指在月供计算中为车辆设定的租期结束预估价值;资金成本系数(Money Factor)则是许多传统汽车租赁算法中用来核算每月资金租费(Rent Charge)的一个小数。单看这两个数字中的任何一个,都无法得出最终月供——你还需要知道实际融资本金(调整后资本化成本)、租期、各项费用以及税费计算方式。因此,询价时请把这些参数一并要齐。即便某台车残值比例很高,只要其调整后资本化成本、资金租费或捆绑附加产品明显偏高,月供依然可能高出不少。
把残值百分比换算成具体美元金额
残值有时会以适用厂商建议零售价(MSRP)的百分比形式给出。请先问清金融机构采信哪一个 MSRP 口径,并要求列出换算后的美元残值。举个假设例子:$60,000 的 60% 为 $36,000;如果该方案使用的调整后资本化成本为 $54,000,两者差额即为 $18,000(折旧部分)。若分摊到 36 期月供中,在尚未加计资金租费、税费及其他按期收费之前,每期折旧摊销为 $500。注意:你和经销商谈下来的车价折扣,并不会自动按比例改变金融机构设定的残值百分比——在核对表上请将这两个输入项分开列示。
用常规算例演示资金租费的计算
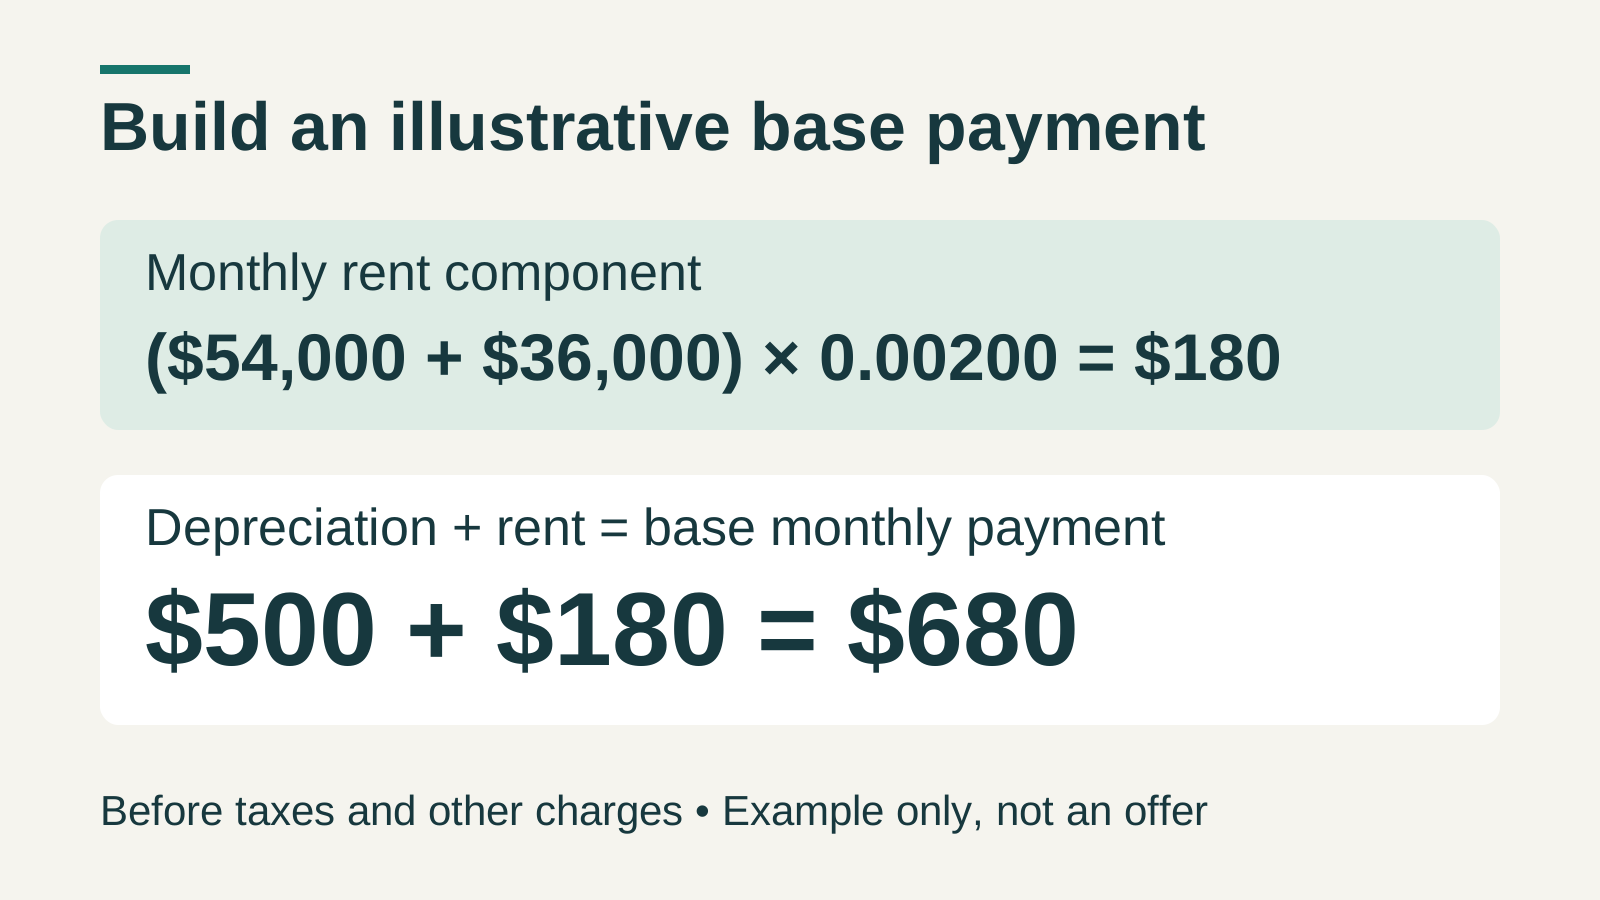
在常见的资金成本系数算法中,每月的资金租费(Rent Charge)部分等于“(调整后资本化成本 + 残值)× 资金成本系数”。沿用前文假设的 $54,000 成本与 $36,000 残值,若资金成本系数为 0.00200,则 ($54,000 + $36,000) × 0.00200 = $180。加上前述 $500 的月度折旧部分,示例税前基础月供即为 $680。这仅是一个教学算例,既非真实报价,也不是放之四海而皆准的万能公式;你最终需要支付的金额,以正式合同文本、小数取整方式、当地税制及具体金融机构的计息规则为准。
谨慎使用“乘以 2,400 换算 APR”的捷径
将资金成本系数(Money Factor)乘以 2,400,可以得到一个大家比较熟悉的粗略等效年化利率(APR)参考:例如 0.00200 × 2,400 = 4.8%。但请只把它当作快速心算工具,切忌认为汽车租赁就等同于一笔相同利率的购车贷款——两者的计息本金基数、期末残值与还款结构均不同。套用乘以 2,400 之前,也要先确认报价单上的数字确实是资金成本系数,因为如果对方原本就直接用百分比利率表示,再乘 2,400 就会闹出大笑话。真正在做租车决策时,对齐条件下的全周期预定总现金支出,依然比孤立比较利率标签更有意义。
- 调整后资本化成本
- 残值金额
- 资金租费部分
- 税费与总计月供
以上仅作为方案对比与决策参考框架,不构成具体申批资格或最终费用保证。
问清哪些参数会随着条件变化
问清当前报价采用的是否为金融机构针对你的具体车型、租期、里程配额及获批信用等级的最新官方方案,以及所报系数中是否包含了经销商加价(Markup)。如果最初报价依据的是预设的信用等级,在正式信用审批通过后务必索取更新版试算单。不要以为某一款配置或某一个租期的残值适用于所有版本——同一台车签 24 个月与签 36 个月,官方设定的金融参数往往截然不同。另外,请将厂商或金融机构的补贴激励(Incentive)与你谈妥的车辆折扣价分开列明,以便逐一核查享受这些补贴的资格条件。
算一算微小系数差在美元上的真实分量
仍以“调整后资本化成本 + 残值”合计 $90,000 的假设为例:在该常规算法下,资金成本系数仅相差 0.00020,每月的资金租费就会变化 $18;放在 36 期租约里,尚未计入由此产生的税费变化就已经是 $648。这说明在豪华车租赁中,小数点后第五位的差异同样不可小觑——但这并不等同于评判某家具体经销商的报价是否划算。比价时,请务必对齐同一配置与同套方案假设:一个略低的资金成本系数,并不足以自动抵消更高的调整后资本化成本、更贵的提车应付或单独收取的服务费。
不要把合同残值当成未来的“保底净值承诺”
用于计算月供的残值(Residual Value),并不是市场为你这台车未来二手行情开出的保底收购价。如果你打算在租期结束时考虑买断车辆,请仔细核对合同中的买断选项(Purchase Option)条款、相关手续费及税费规则,而不要拿合同残值去对比一个自己猜测的未来转手价。较高的残值固然有助于压低平时月供,但也可能让你在期末面对一个缺乏吸引力的买断价格。反过来,制定今天的租车预算时,也不应把期末转手赚钱的乐观预期算作必然收益——先按自己承受得起的条件签约,等临近租期结束看清真实行情后再单独决定去留。
索取一份你可以亲自复算的完整试算单
要求报价单明确列出:厂商建议零售价(MSRP)、协商成交价、分项计入的资本化费用、资本化成本减免、调整后资本化成本、残值美元金额、资金成本系数(或租费计算方式)、租期以及里程配额。将税前基础月供与含税月供分开比对,并确认签约时应付总额。如果你自己按公式算出的数字与报价单有出入,请询问是哪项输入口径或取整规则造成了差异,而不要急于断定报价算错了。签字前务必通读正式披露文件与合同文本。浏览当前优惠清单能帮你快速锁定备选车型,但最终落地价格与条款仍需针对你的具体车架号单独报价确认。
信息来源:美国消费者金融保护局(CFPB):月供计算披露规则
- 确认具体车辆配置与金融方案匹配你要求的租期与年里程。
- 把残值百分比换算成对应的真实美元金额。
- 问清所报资金成本系数是否取决于信用审批结果,以及是否包含加点(Markup)。
- 把含税月供与税前基础月供清晰分开列示。
- 在最终定车签约前复核全部计算过程与签约应付金额。
核心总结
关键要点
- 把协商车价、残值与资金租费(Rent Charge)三个部分拆开来看。
- 资金成本系数(Money Factor)本身并不是一个百分比利率。
- 比价时务必保证车型配置、租期与里程配额完全一致。
比较不同报价前,请务必将所有假设条件书面落实。
常见问题解答
残值(Residual Value)是不是越高越好?
在其他参数完全相同的情况下,较高的残值可以降低月供中的折旧分摊部分。但它本身并不足以证明整份方案一定更划算,也不保证租期结束时的买断价格具有吸引力。
残值可以和经销商讨价还价吗?
请询问金融机构是如何针对特定租期、里程和具体车型设定方案参数的。议价重心应当放在协商车价、拆解费用明细以及任何允许调整的利率加价空间上,而不要以为所有参数都能随意修改。
资金成本系数乘以 2,400 就等于精确的年化利率(APR)吗?
这只是针对常规资金成本系数的粗略对比捷径。它并不会把汽车租赁变成一笔完全对等的车贷,也不能替代租赁合同中实际的资金租费(Rent Charge)计算方式。
如果我用计算器算出的月供和报价单对不上怎么办?
请核对调整后资本化成本、计税方式、前期应付项、小数取整规则以及具体金融机构采用的算法。请服务方按真实合同参数提供书面说明——采用不同前提假设的网页计算器很容易算出误导性的差额。
参考来源与编辑说明
信息核验日期:2026年11月5日。除非另有说明,文中示例仅作参考测算,车辆图片不代表特定在库车源、审批资格或当前实盘报价。
延伸浏览在库方案
下一步
用真实报价替代猜测。
告诉我们您的意向车型、年里程要求和预算,我们将帮您多家对比并呈报透明方案。
免费获取清晰报价 ↗浏览当期精选方案