速览要点
做决定前先看这里
- 广告说的“零首付(Zero down)”,并不自动意味着签字提车当天一分钱都不用付。
- 被转入月供分期的各项前置费用,最终依然要通过整份合同慢慢还清。
- 对比报价时务必立足相同的租期条件与全部约定现金总支出,不要轻信单句营销口号。
面对这两个词,您需要问出完全不同的问题
当您在广告里看到“零首付(Zero down)”时,第一反应应当是追问一句:对方指的究竟是不需要支付用来压低月供的“资本化成本减免(车价首付)”,还是提车当天真正不用掏任何现金(Zero drive-off)?这是两个截然不同的概念:前者只是租赁算式里的其中一项成分,而后者指的则是提车交接时刻到底需要收多少现款。一份方案完全可以做到“零车价首付”,同时却仍要求您在提车当天缴清首月月供及其他多种杂费。
请把这类醒目的广告词当成有待进一步核实的线索,而不是完整的财务陈述。直接向对方索取一份分项报价单,问清提车前究竟必须支付多少精确金额,再顺便追问:那些没有在提车当天收取的杂费,究竟是以什么形式并进了后续每个月的月供里?一份负责任的答复应当清楚交待每一笔金额与付款时间,而不是继续重复广告标语。
将“车价首付”与“提车应付总额(Drive-off)”区分开
从结构上讲,车价首付(资本化成本减免 / Capitalized-cost reduction)的作用是预先抵扣部分车价本金,从而拉低后续各期月供的计算基数;而首月月供、各项税费、租赁手续费以及可退还押金虽然经常被放在提车当天一并收取,却并不属于车价首付。美国消费者金融保护局(CFPB)针对个人消费租赁制定的披露规则,也明确要求对签约应付总额(Amount due at signing)中的各项组成部分进行逐一分列。
信息来源:美国消费者金融保护局(CFPB):签约应付总额构成说明
| 提车常见前置项目 | 属于车价首付吗? | 您应该问清的关键问题 |
|---|---|---|
| 资本化成本减免(Capitalized-cost reduction) | 属于 | 这笔钱实际冲抵了多少租赁本金余额? |
| 第一期月供(First periodic payment) | 不属于 | 这笔首期月供是否已经包含在提车应付总额(Drive-off)里? |
| 租赁手续费(Acquisition fee)或牌照注册费 | 不属于 | 是提车当天一次性付清,还是转入了月供分期? |
| 可退还押金(Refundable deposit) | 不属于 | 这笔押金在还车时需要满足哪些条件才能全额退还? |
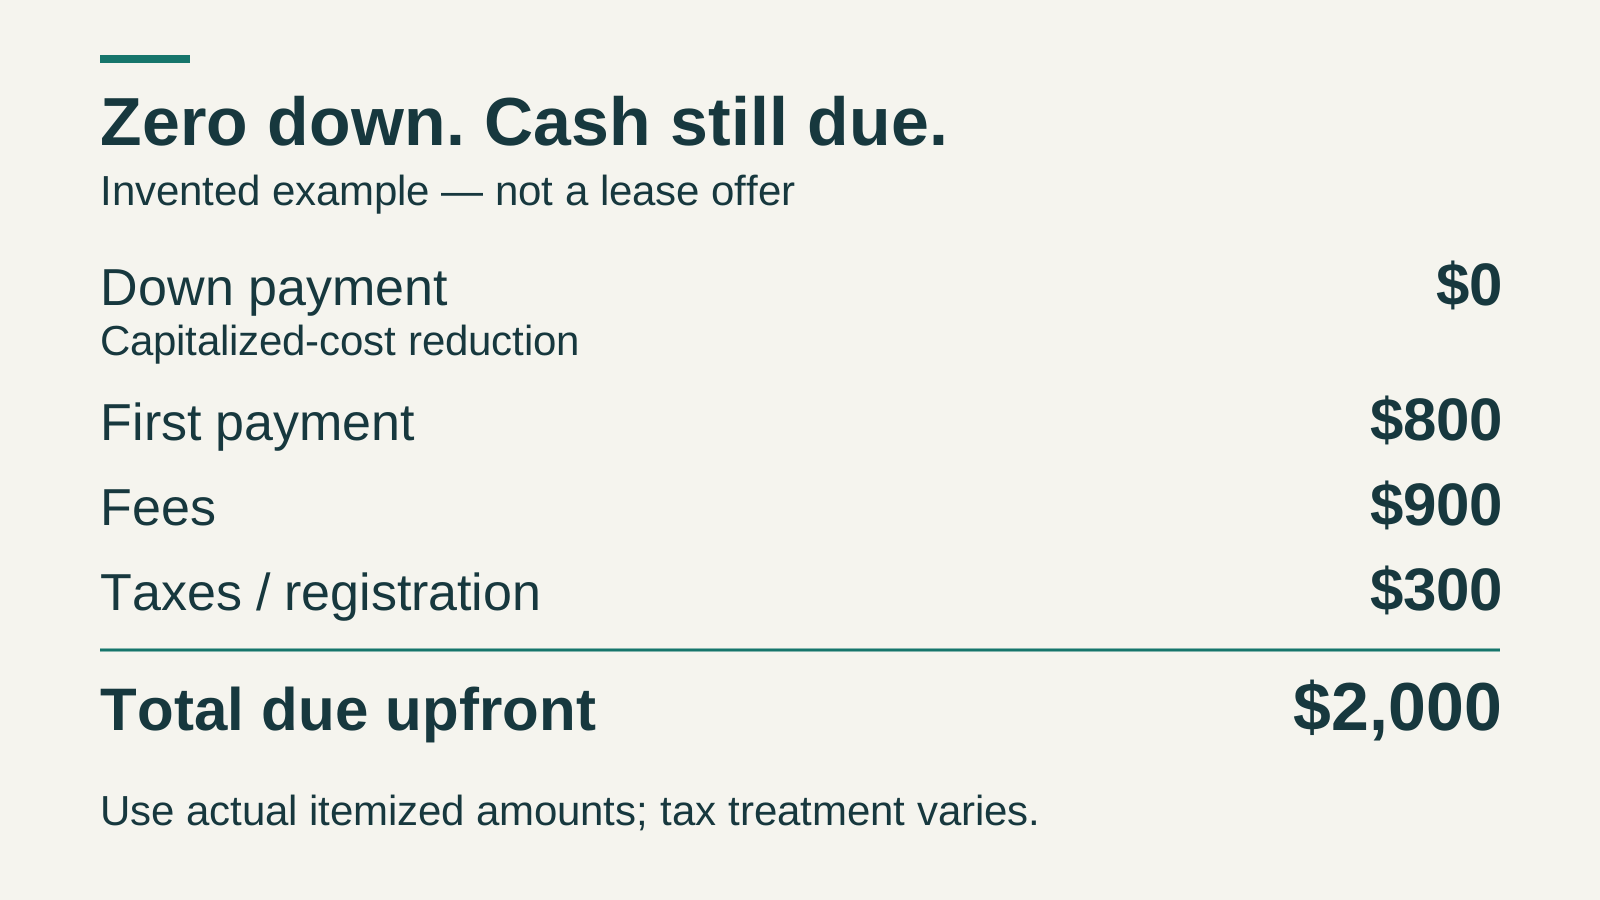
用一套实际数字演练“零车价首付”如何算账
不妨设想一份虚拟的演示租约:虽然没有支付任何用于降低月供的“车价首付(资本化成本减免)”,但提车时仍须缴清 $800 的首月月供、$900 的各项手续费以及 $300 的前置税费或注册费——于是尽管广告完全可以宣称“零首付(Zero down)”,您签字当天实际上仍要掏出 $2,000。请留意,这些数字均为演示假设,并不代表任何特定金融机构或州税的计算公式。
而另一份采取“零提车应付(Zero drive-off)”结构的方案,则在提车当天分文不收,代价是之后每个月的月供会相应提高。遇到这种方案时,请务必确认首月月供究竟是被一同摊进了分期融资总额里、由某个经核实的官方项目真正予以减免,还是另有安排。千万不要以为提车当天的付款数字归零了,那些成本就凭空消失了——把每一项拆进完整付款时间表里,再去比对最终总账。
以公平口径对比两种不同的付款安排
假设甲方案为:租期 36 个月,月供 $800,签约应付总额(Drive-off)为 $2,000(其中已包含第一个月的 $800 月供),那么整个租期的预定总现金支出为 35 × $800 + $2,000 = $30,000。再看乙方案:提车当天一分钱都不用掏(真正 Zero drive-off),但须支付完整 36 期、每期 $850 的月供,合同总支出便为 $30,600。在这组假设条件下,乙方案虽然帮您在提车日少动用了现金,整个租期下来却多花了 $600。
这多出来的 $600 究竟值不值得花,完全见仁见智。把更多现金留在自己手里随时调度确实具有现实价值,但这属于您需要自行权衡并标价的个人偏好,而不能当成是“天然更省钱”。在采纳任何一种结构前,务必核清总共究竟要付多少期月供、以及究竟把哪些杂费转进了分期融资;如果两份报价连租期长短都不一样,那就根本不能放在一起直接套用上述算法。
- 车价首付
- 首期月供
- 杂费与可退押金
- 剩余分期计划
以上仅作为方案对比与决策参考框架,不构成具体申批资格或最终费用保证。
弄明白为什么付一笔车价首付会改变月供
美联储(Federal Reserve)的租赁科普资料解释了资本化成本减免如何降低租赁本金基数及相应的融资利息费用,同时也明确将这类一去不回的“车价首付”,与租期结束有望退还的“安全押金”区分开来。请务必细读实际合同条文,不要以为提车当天掏出去的所有钱在法律和财务上都享受同等待遇。
守住自己的现金储备,别被营销口号牵着走
在决定提车当天究竟拿多少现金出来之前,请先列出一份完整的月度用车总预算——把租赁月供、保险、加油充电以及日常维保全部放进去,然后扪心自问:交完这笔提车应付后,手里剩下的资金储备是否还能从容应对日常生活中的突发开支?最好的付款结构,永远是您完全看懂且能够长期稳健承担的那一种。
打个比方,一份月供看起来极低的方案,如果代价是把您的流动现金储备抽干到令人不安的程度,那它就并不划算;反过来,哪怕提车当天几乎不用掏钱,如果随后每月过高的固定还款额让您倍感压力,同样不可取。请把“初期掏多少现金”与“每月承受多少还款”这两道约束摆在一起权衡——您正在选择的是什么时候以什么方式来付这笔钱,而不是为了把某一个数字凑成广告上好看的噱头。
核清被排除在外的费用以及附带条件的补贴
请直接问明报价单醒目标题之外,是否还排除了税费、牌照注册费、经纪服务费、押金或交车运输费;如果用到了补贴优惠,问清哪些补贴需要满足特定资格条件以及您的资格是否已经得到正式确认。同时也要在把方案当作可用报价之前,弄清信用审批等级要求。
如果您前期支付过任何车辆预订金,请索取其用途的书面说明:它究竟会在提车日充抵进提车应付(Drive-off)、在特定条件下可无损退还,还是作其他用途。妥善留存所有已付款项凭证,并在最终签约文件上一一核销。真正理想的交易结果,是一份账目清晰对得上、每一美元都有明确去向的透明合同。
针对同一款车,同时索取“常规首付”与“低提车应付”两种方案
您可以请我们针对完全相同的配置车型、租期与行驶里程,同时帮您测算一套契合您约定前期预算的常规方案,以及一套尽量减少提车日现金支出的低首付备选方案,并将全部约定现金总支出与可退还押金各自独立列示。如果有任何前置费用被转入月供分期,我们也会将其清晰标注出来,方便您直观判断“推迟付款时机”到底增加了多少成本。
在算账时可配合我们的《租赁报价对比指南》核对细节,若对某些专业术语感到陌生,不妨翻阅我们的入门基础指南。只有当您自己能够清清楚楚讲明白“提车当天需要付多少钱”以及“开出车门后每月还剩多少约定责任”时,再做出最终决定。一份条理分明、绝无含糊的合同,远比广告标题里写着“Zero Down”还是“Zero Drive-off”重要得多。
最后,请核对第一期正式月供的扣款日期与您提车时间及个人现金流的衔接;如果您名下目前还有另一台车准备更换,请把旧车尚未结清的任何重叠费用单独列出来算——新车的低提车应付方案可不会顺带替您结清旧车的尾款,也不会自动帮您垫付新车的首月保费。
核心总结
关键要点
- 广告说的“零首付(Zero down)”,并不自动意味着签字提车当天一分钱都不用付。
- 被转入月供分期的各项前置费用,最终依然要通过整份合同慢慢还清。
- 对比报价时务必立足相同的租期条件与全部约定现金总支出,不要轻信单句营销口号。
比较不同报价前,请务必将所有假设条件书面落实。
常见问题解答
广告说的“零首付(Zero down)”就等于提车当天一分钱都不用交吗?
并非自动如此。请务必向对方索取提车当天实际的应付总额以及逐项拆分的明细清单。
把原本前置的费用转入月供分期(Rolled-in fees),就相当于这笔费用被免除了吗?
不是。把费用转入月供只是改变了这笔钱的支付时间与方式,而官方减免(Waiver)才是真正不用付这笔钱。请务必问清到底属于哪一种情况。
可退还押金(Security deposit)和车价首付(Down payment)是一回事吗?
两者的作用完全不同。请务必核对押金的退还条件,并在比价时将可退还押金单独列示。
在零车价首付和零提车应付之间,我到底应该选哪一种?
请在租期和里程完全一致的前提下,综合对比两者的合同总现金支出、提车日所需流动资金以及后续每个月的真实还款压力,再做出选择。
参考来源与编辑说明
信息核验日期:2026年11月6日。除非另有说明,文中示例仅作参考测算,车辆图片不代表特定在库车源、审批资格或当前实盘报价。
下一步
用真实报价替代猜测。
告诉我们您的意向车型、年里程要求和预算,我们将帮您多家对比并呈报透明方案。
免费获取清晰报价 ↗浏览当期精选方案